Artiste-auteur et micro-entreprise : peut-on cumuler les deux ?
Oui, un artiste-auteur peut exercer une autre activité en micro-entreprise, sous conditions. En revanche, il ne peut pas utiliser la micro-entreprise pour déclarer des revenus qui relèvent de son activité d’artiste-auteur. La première étape consiste donc à identifier ce que rémunère chaque prestation. Source : Service Public.
Une seconde confusion revient souvent : être artiste-auteur au micro-BNC ne signifie pas être micro-entrepreneur. Le mot « micro » désigne ici des mécanismes différents.
Artiste-auteur, micro-BNC, micro-entrepreneur : trois notions à distinguer
Un artiste-auteur peut relever du micro-BNC tout en cotisant au régime social des artistes-auteurs. L’Urssaf prévoit expressément le micro-BNC dans la déclaration annuelle des revenus artistiques. Source : Urssaf.
Cette distinction change la manière de démarrer son activité, de déclarer ses revenus et de calculer ses cotisations.
Quand le cumul est-il possible ?
Le cumul concerne des activités distinctes. Par exemple, une personne peut percevoir des revenus de création relevant du régime des artistes-auteurs et exercer parallèlement une activité commerciale éligible à la micro-entreprise.
Il faut alors respecter les obligations attachées à chaque activité. Le fait qu’un même client vous rémunère pour plusieurs missions ne suffit pas à leur donner le même traitement. Source : Service Public.
Prenons un exemple fictif : une illustratrice réalise des œuvres originales et propose aussi une prestation de maintenance de sites internet. Avant d’organiser sa facturation, elle doit décrire séparément ces missions, leurs livrables et leurs conditions d’exercice. Une seule étiquette, comme « prestation créative », ne permet pas de les qualifier correctement.
Attention aux cours, ateliers et autres revenus accessoires
Une activité complémentaire ne relève pas automatiquement de la micro-entreprise.
Certains ateliers artistiques, cours ou interventions peuvent entrer dans les revenus accessoires du régime des artistes-auteurs. Leur rattachement dépend notamment de la nature de l’activité, de conditions de revenus artistiques antérieurs et d’un plafond annuel.
Il faut donc vérifier cette possibilité avant d’ajouter une activité indépendante. Source : régime social des artistes-auteurs.
Pour préparer cette vérification, réunissez le programme de l’intervention, le contrat, le public concerné, le lieu et le montant prévu. Ces éléments sont plus utiles qu’un intitulé de facture général.
Micro-BNC : les frais ne se déduisent pas un par un
Lorsque vos revenus artistiques relèvent des BNC et que vous êtes éligible au micro-BNC, l’administration applique un abattement forfaitaire de 34 % pour frais professionnels. Au régime de la déclaration contrôlée, le calcul repose sur les recettes et les charges déductibles effectivement prises en compte. Source : fiscalité des artistes-auteurs.
Exemple simplifié : pour 30 000 € de recettes relevant du micro-BNC, l’abattement représente 10 200 €. La base imposable correspondante est de 19 800 €, avant prise en compte des autres éléments du foyer.
Ce montant n’est ni votre trésorerie disponible ni votre revenu après cotisations. Si vos dépenses sont importantes, une comparaison des régimes mérite d’être réalisée sur vos chiffres réels.
Notre guide micro-BNC ou réel pour un musicien approfondit cet arbitrage.
Comment organiser plusieurs activités sans perdre le fil ?
Commencez par un tableau simple :
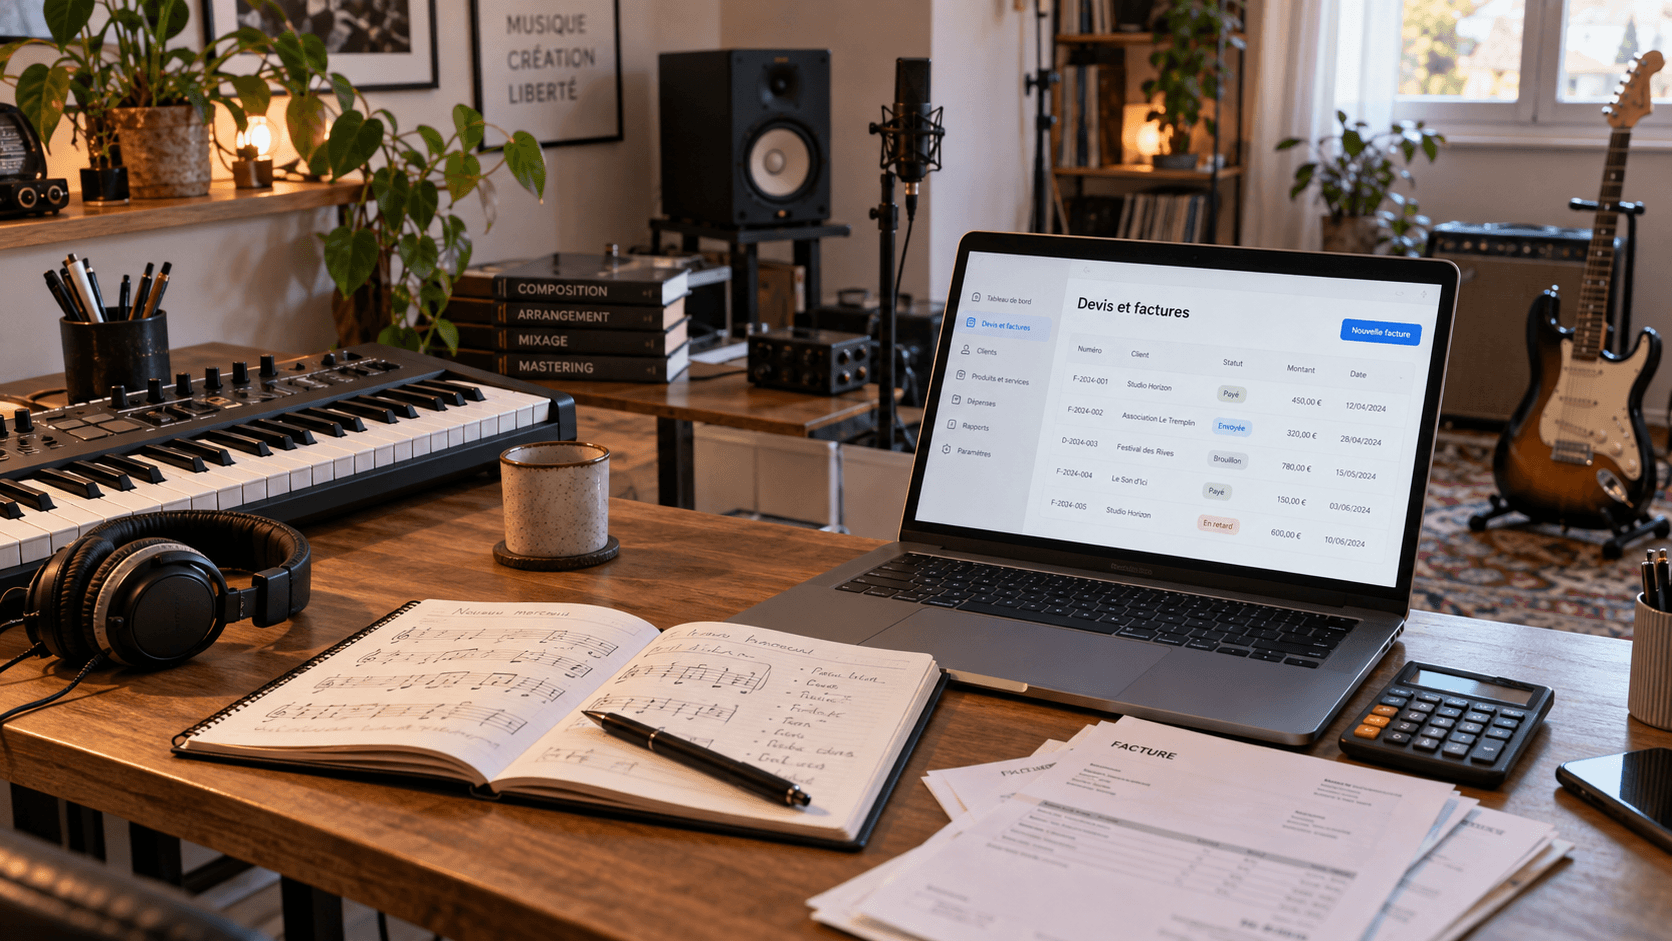
Ajoutez ensuite les montants encaissés et les dépenses associées. Ce classement facilite les échanges avec votre comptable et évite de chercher les justificatifs au moment des déclarations.
Les trois erreurs à éviter sont de confondre micro-BNC et micro-entreprise, de qualifier toutes ses missions de la même façon et de choisir un régime uniquement en comparant des taux de cotisations.
Par où commencer ?
Avant toute formalité, préparez une liste de vos activités actuelles et prévues, quelques contrats représentatifs et une estimation de vos recettes et dépenses.
DMS Consulting accompagne les artistes-auteurs dans la structuration de leur activité. Pour examiner votre situation, découvrez notre accompagnement dédié aux artistes-auteurs ou contactez le cabinet.
Short heading goes here
Lorem ipsum dolor sit amet, consectetur adipiscing elit.
Parlons de votre musique
Un conseil sans engagement avec un expert qui connaît vos droits et vos rythmes.